Reforma tributária vai criar um novo contencioso: o do crédito
Por Maceno Lisboa da Silva
17/09/2026 12:00 am
A reforma tributária sobre o consumo costuma ser apresentada como uma mudança destinada a simplificar o sistema e reduzir a litigiosidade, expectativa que decorre, entre outros fatores, da substituição do PIS, da Cofins, do ICMS e do ISS pela CBS e pelo IBS, da redução a zero das alíquotas do IPI para a maior parte dos produtos, ressalvadas as situações constitucionalmente preservadas, bem como da instituição do Imposto Seletivo e da adoção de um modelo mais amplo de não cumulatividade.
Não há dúvida de que a reorganização da tributação sobre o consumo poderá eliminar algumas das controvérsias que atualmente ocupam o contencioso administrativo e judicial, especialmente aquelas decorrentes da multiplicidade de legislações estaduais e municipais, dos conflitos de competência entre ICMS e ISS e da sobreposição de tributos incidentes sobre uma mesma cadeia econômica.
Ainda assim, reduzir determinadas causas de litigiosidade não significa, necessariamente, reduzir o contencioso tributário como um todo, pois parte desses conflitos poderá apenas migrar para outros elementos da relação entre o Fisco e os contribuintes.
Concentração das discussões tributárias
No sistema atual, parcela relevante das discussões concentra-se na incidência, na definição da base de cálculo, nas alíquotas aplicáveis, nos benefícios fiscais e no alcance das normas que disciplinam o aproveitamento de créditos. Em termos mais simples, muitas controvérsias começam com uma pergunta conhecida: o tributo é devido?
No modelo inaugurado pela reforma, embora essa pergunta não desapareça, outra tende a assumir importância cada vez maior: o contribuinte tem direito ao crédito?
A partir dela, surgirão questões igualmente relevantes. Quando o crédito poderá ser apropriado? Qual será o seu valor? Em que hipóteses deverá ser estornado? Poderá ser utilizado imediatamente? Quando haverá direito ao ressarcimento? Quais controles poderão ser realizados pela administração tributária? Quem suportará economicamente o custo de um crédito cuja utilização seja retardada ou indevidamente negada?
Não se trata de uma mudança meramente operacional, mas de uma alteração que alcança o próprio funcionamento do IBS e da CBS. A Lei Complementar nº 214/2025 estruturou a não cumulatividade desses tributos mediante uma lógica de apropriação e utilização de créditos, estabelecendo requisitos para sua constituição, hipóteses de vedação e estorno, mecanismos de compensação e procedimentos para o ressarcimento dos saldos credores.
O crédito, portanto, deixa de ocupar uma posição secundária na apuração tributária e passa a constituir um dos elementos centrais da arquitetura do novo sistema. Se o IBS e a CBS devem incidir sobre o valor agregado em cada etapa da cadeia econômica, o reconhecimento efetivo dos créditos correspondentes às operações anteriores é indispensável para que a tributação não recaia sucessivamente sobre valores já onerados.
Consequências para o contencioso tributário
Essa característica poderá produzir consequências importantes para o contencioso. Imagine-se uma empresa exportadora ou integrante de uma cadeia econômica na qual as aquisições estejam sujeitas à tributação, enquanto as operações posteriores gerem débitos insuficientes para absorver os créditos acumulados.
Nesse caso, o problema jurídico não estará necessariamente relacionado à existência da obrigação tributária, pois os tributos poderão ter sido regularmente destacados, recolhidos e documentados nas etapas anteriores.
A controvérsia surgirá quando o contribuinte procurar transformar o saldo credor registrado em sua escrituração em capacidade efetiva de redução de sua carga tributária ou em disponibilidade financeira por meio do ressarcimento.
O crédito formalmente reconhecido, mas submetido a restrições, verificações prolongadas ou interpretações administrativas excessivamente restritivas, poderá permanecer durante meses como simples registro contábil, sem desempenhar a função econômica para a qual foi concebido.
É justamente nesse ponto que se encontra um dos principais riscos da reforma: a demora injustificada na utilização ou no ressarcimento dos créditos pode produzir uma espécie de cumulatividade financeira, ainda que o sistema permaneça formalmente não cumulativo.
Isso ocorre porque o valor que deveria ser neutralizado permanece incorporado, ao menos temporariamente, ao custo da atividade empresarial, comprometendo o fluxo de caixa, aumentando a necessidade de capital de giro e influenciando a formação dos preços.
Custo ao contribuinte de recursos retidos
O tempo, em matéria tributária, não é economicamente neutro. Um crédito restituído somente depois de sucessivas fiscalizações, procedimentos administrativos ou discussões judiciais não possui o mesmo valor de um crédito que possa ser utilizado tempestivamente.
Ainda que o contribuinte obtenha o reconhecimento posterior do seu direito, terá suportado, durante o período de indisponibilidade, o custo financeiro decorrente da retenção de recursos que não deveriam permanecer em poder do Estado.
Por essa razão, a não cumulatividade não pode ser compreendida apenas como uma técnica de escrituração ou como uma fórmula matemática destinada a confrontar débitos e créditos. No IBS e na CBS, ela integra a própria estrutura jurídica e econômica do modelo, porquanto é a efetividade do creditamento que impede a tributação em cascata e permite que a incidência alcance, em cada operação, apenas o valor efetivamente agregado.
A experiência brasileira recomenda cautela. As controvérsias relacionadas aos créditos de ICMS, PIS e Cofins demonstram que a existência de um regime não cumulativo não impede que o creditamento se transforme em um dos principais focos de litigiosidade.
Durante anos, contribuintes e administração tributária discutiram, entre outras matérias, o conceito de insumo, as hipóteses de estorno, a manutenção de créditos em operações desoneradas e os limites impostos pela legislação ordinária.
Julgamento no STF
No julgamento do Tema nº 756 da repercussão geral, por exemplo, o Supremo Tribunal Federal examinou a extensão constitucional da não cumulatividade do PIS e da Cofins, reconhecendo que o legislador possui espaço para disciplinar o regime de creditamento, desde que essa atuação não viole os demais preceitos constitucionais.
Esse precedente revela que a simples previsão constitucional da não cumulatividade não elimina as controvérsias acerca de sua conformação legislativa, especialmente quando as restrições impostas ao crédito podem comprometer a coerência ou a finalidade do sistema.
No caso do IBS e da CBS, essa discussão poderá ganhar novos contornos, pois a não cumulatividade foi colocada no centro de um sistema concebido sob a lógica da tributação sobre o valor agregado e orientado expressamente pelo princípio da neutralidade.
Embora o legislador complementar possa estabelecer requisitos para a apropriação e a utilização dos créditos, essa liberdade não deve ser interpretada como autorização para esvaziar o direito ao creditamento ou tornar excessivamente oneroso o seu exercício.
A questão central estará em identificar o limite entre a instituição de controles legítimos, necessários à prevenção de fraudes, e a criação de obstáculos capazes de comprometer a efetividade econômica da não cumulatividade.
Ou seja, se toda solicitação de ressarcimento for recebida com presunção de irregularidade, submetida a procedimentos excessivamente prolongados ou condicionada a exigências não previstas com clareza na legislação, o crédito deixará de funcionar como instrumento de neutralidade e passará a representar uma fonte de financiamento involuntário do Estado.
Possíveis divergências na administração de CBS e IBS
Além disso, embora IBS e CBS tenham sido concebidos a partir de regras amplamente harmonizadas, sua administração não está concentrada em uma única autoridade. A CBS será administrada pela Receita Federal, enquanto o IBS estará sujeito à atuação do Comitê Gestor, cuja organização e cujo processo administrativo foram disciplinados pela Lei Complementar nº 227/2026.
Essa divisão poderá produzir divergências de interpretação e de procedimento entre tributos que compartilham pressupostos materiais semelhantes. Uma mesma operação econômica poderá ser analisada de forma distinta pelas autoridades responsáveis, especialmente no que se refere à documentação, à apropriação dos créditos, às hipóteses de estorno e ao ressarcimento dos saldos acumulados.
Caso a harmonização prometida pela reforma não seja acompanhada de uma atuação administrativa igualmente coordenada, o contribuinte poderá enfrentar decisões diferentes em relação a créditos originados de uma mesma realidade econômica.
O novo contencioso, portanto, poderá não estar concentrado apenas na existência do crédito, mas também no momento de sua disponibilidade, na suficiência da documentação apresentada, na legitimidade das restrições regulamentares e na uniformidade das decisões proferidas pelas diferentes estruturas administrativas.
Logo, a litigiosidade surgirá justamente no espaço existente entre o reconhecimento abstrato da não cumulatividade e a realização concreta do direito ao crédito.
Sucesso da reforma tributária
Por isso, o sucesso da reforma não poderá ser medido exclusivamente pela diminuição do número de tributos, pela unificação de conceitos ou pela redução de determinadas disputas de competência. Será necessário verificar quanto tempo o contribuinte levará para utilizar seus créditos, qual será o custo dos procedimentos de ressarcimento, quantas controvérsias dependerão de solução administrativa ou judicial e em que medida as autoridades responsáveis adotarão interpretações convergentes.
A reforma poderá, de fato, reduzir parte das discussões sobre alíquotas, bases de cálculo e sobreposição de incidências. Isso, contudo, não significa que produzirá automaticamente um sistema com menor litigiosidade, pois o conflito poderá simplesmente mudar de objeto.
Da pergunta “quanto devo pagar?”, passaremos, com frequência cada vez maior, à pergunta “quanto tenho direito de recuperar?”.
É nesse deslocamento que poderá nascer um novo contencioso tributário: o contencioso do crédito. Sua dimensão será decisiva para avaliar os resultados da reforma, uma vez que um sistema somente será verdadeiramente não cumulativo quando o crédito previsto na legislação deixar de ser uma expectativa registrada na contabilidade e se tornar, para o contribuinte, um direito tempestiva e efetivamente utilizável.
Por Maceno Lisboa da Silva
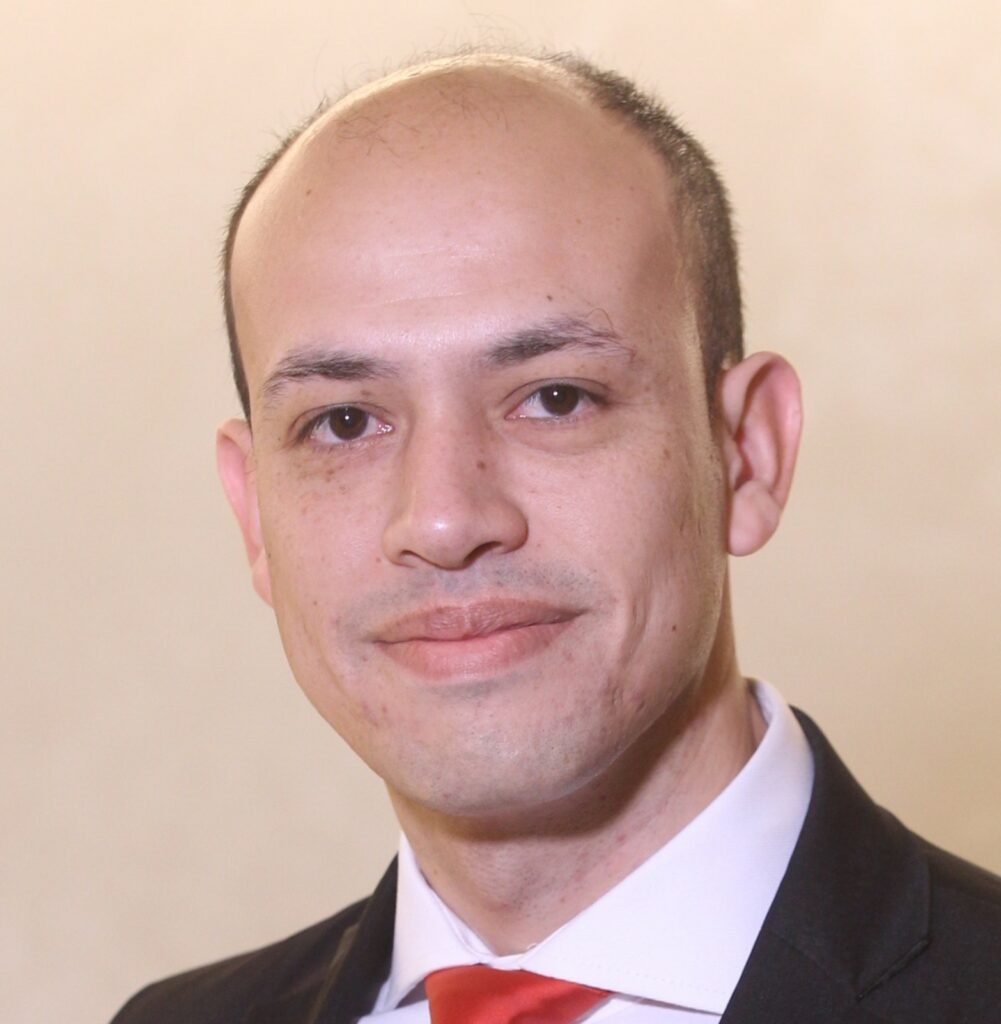
é advogado, graduado em Direito e em Ciências Contábeis pelo Centro Universitário Ritter dos Reis, especialista em Direito Tributário pela mesma instituição, pós-graduado em Direito do Estado pela UFRGS e em Direito Tributário no IBET e mestrando em Direito na UFRGS.
Continue lendo